Cuplikan tahun ini menunjukkan bahwa industri makanan ringan gurih di seluruh Eropa terus memberikan kinerja yang solid. Ini adalah prestasi yang sangat mengesankan dalam menghadapi kombinasi faktor eksternal yang kuat yang menciptakan tantangan besar di semua sektor bisnis.
Hari-hari kelam penguncian Eropa telah surut, tetapi varian virus yang muncul di balik COVID-19 memastikan bahwa pandemi terus bergemuruh. Sementara itu, pembukaan kembali ekonomi memaparkan industri pada kesengsaraan rantai pasokan dan masalah logistik. Dampak ini masih terasa ketika perang di Ukraina melanda, membuat segalanya menjadi jauh lebih buruk. Sekarang tindakan Rusia dan sanksi yang dihasilkan mencekik pasokan komoditas pangan dan bahan kimia pertanian dan ada kekhawatiran bahwa sanksi dapat memicu tindakan pembalasan dari Rusia pada pasokan energi ke Eropa.
Hasilnya adalah inflasi yang meroket dan lingkungan bisnis yang sangat tidak pasti.
“Kami semua kewalahan oleh serangan brutal Rusia terhadap Ukraina dan industri kami masih menghadapi dampak dari sulitnya akses ke gandum dan terutama minyak bunga matahari. Kami telah bekerja di garis depan bersama dengan FoodDrinkEurope dan Komisi Eropa untuk memberikan fleksibilitas maksimal kepada anggota kami saat menggunakan minyak lain, serta pada masalah terkait seperti pelabelan produk,” kata Direktur Jenderal ESA Sebastian Emig.
“Kami juga telah melakukan penilaian internal terhadap area fokus ESA sehubungan dengan potensi tantangan lain yang mungkin muncul karena perang atau dari peraturan UE yang ada atau yang akan datang. Tujuan kami adalah menyiapkan dan mempersiapkan bisnis anggota.”
Ini adalah gambar latar belakang yang suram, tetapi pembuat camilan gurih yang tangguh terus memberikan konsumen dan bisnis melalui semua itu.
GAMBAR UTAMA
Angka penjualan nilai utama Euromonitor International untuk makanan ringan gurih di Eropa Barat naik dari €29,926.8 juta pada tahun 2021 menjadi mencapai €32,663.8 juta yang diantisipasi pada akhir tahun 2022. Itu pertumbuhan 9% yang sangat sehat. Pasar Eropa Timur tumbuh dari €6,663.8 juta pada tahun 2021 menjadi €7,310.4 juta yang diantisipasi tahun ini. Itu hampir 10%.
Konsumsi per kapita juga merupakan kisah dua bagian, dengan Eropa Barat mengunyah makanan ringan senilai €64.2 tahun ini (naik dari €58.9 pada tahun 2021) dan Eropa Timur menghabiskan lebih sederhana €22.8 (€20.7 tahun lalu). Ini dibandingkan dengan rata-rata global €24.0 untuk tahun 2022.
Mengambil pasar Eropa Barat yang lebih besar terlebih dahulu, laporan “Paspor” Euromonitor baru-baru ini tentang makanan ringan yang gurih mengatakan: “Wilayah secara keseluruhan, serta sebagian besar negaranya, melihat pertumbuhan nilai penjualan ritel yang lebih kuat pada tahun 2020, karena lebih banyak kesempatan konsumsi bergerak ke rumah orang karena penguncian dan bekerja/belajar dari rumah. Sementara pertumbuhan melambat secara signifikan pada tahun 2021, itu masih positif, dengan beberapa perubahan yang terlihat tahun sebelumnya bertahan hingga tahun baru.”
“Camilan gurih akan terus mencatat tingkat pertumbuhan positif di tahun-tahun mendatang, menjadi lebih kuat seiring berjalannya periode perkiraan. Kacang-kacangan, biji-bijian, dan campuran jejak akan mendorong pertumbuhan penjualan aktual, sementara keripik sayuran, kacang-kacangan, dan roti akan terus menjadi kategori yang paling dinamis, dengan masalah kesehatan tetap mengemuka di Eropa Barat selama 2021-2026.”
Demikian pula, Euromonitor menyimpulkan kinerja di Eropa Timur sebagai berikut: “Meskipun negara-negara Eropa Timur mengalami gangguan besar pada tahun 2020 dan 2021 sebagai akibat dari pandemi COVID-19, penjualan secara umum terus menunjukkan pertumbuhan positif. Sementara beberapa impuls atau penjualan saat bepergian mungkin telah hilang akibat pembatasan mobilitas, produk di pasar ini mewakili makanan ringan yang terjangkau, dengan pengasingan di rumah sebenarnya membantu meningkatkan penjualan dalam banyak kasus.” Analis memperkirakan pertumbuhan pasar positif di seluruh Eropa Timur hingga setidaknya 2026.
Mungkin ada baiknya menambahkan catatan kehati-hatian bahwa proyeksi Euromonitor dibuat pada awal tahun, sebelum perang di Ukraina.
HANGOVER PANDEMI
“COVID adalah momen Perang Dunia II kami dalam hal perubahan sosial,” kata Alex Skidmore, spesialis intelijen pasar di Griffith Foods. Griffith baru-baru ini melakukan survei tentang sikap konsumen terhadap ngemil dan makan sehat di seluruh Eropa. "Sekarang kita memiliki lebih banyak kecemasan - kehilangan pekerjaan, resesi, isolasi sosial, penguncian - dan ini semua menimbulkan kebutuhan untuk mengemil." Para peneliti menemukan bahwa apa yang diharapkan oleh semua konsumen yang cemas ini dari makanan ringan sedikit berbeda di antara kelompok usia yang berbeda. Sementara Gen Z mengatakan mereka mencari pengalih perhatian, Milenial dan kelompok yang lebih tua mendambakan kenyamanan.
Apa pun yang orang harapkan untuk ditemukan di bagian bawah paket makanan ringan, pandemi melihat lonjakan penjualan pada tahun 2020 berkat konsumsi di rumah. Pertumbuhan kemudian turun kembali untuk menetap di level yang lebih rendah pada tahun 2021 karena penguncian dilonggarkan. Hampir semua negara Eropa terus mengalami beberapa pertumbuhan nilai tahun lalu, meskipun itu sebagian karena kenaikan harga karena biaya input dan inflasi mulai merangkak naik. Gambar untuk volume penjualan karena itu lebih beragam.
IRI menggunakan penelitiannya untuk memecah nilai penjualan untuk beberapa pasar utama Eropa. Dalam mata uang lokal, Italia mengalami pertumbuhan 11% pada tahun 2020, turun kembali ke 9% tahun lalu. Jerman mengelola 8% dan 5%, Inggris 5% dan 1%, Yunani 2% dan 0.8% dan Spanyol 2% dan 0.4%. Sementara nilai Belanda turun tahun lalu dengan -2%.
“Camilan asin menemukan pertumbuhan pada tahun 2021 di banyak negara sebagian karena model kerja hibrida dan meningkat di acara-acara rumah. Meskipun negara yang berbeda sering mendefinisikan makanan ringan asin sedikit berbeda, salah satu hal yang menjadi jelas adalah bahwa banyak negara telah melihat peningkatan yang positif, kecuali beberapa negara,” kata Executive VP IRI Sally Lyons 'Wyatt.
Industri makanan ringan rendah kalori global menghasilkan €6.5 miliar pada tahun 2020, dan €20.5 miliar tahun lalu, menurut Allied Market Research.”
Menurut Javier Sanchez, direktur pengembangan bisnis global untuk Divisi Worldpanel Kantar, konsumsi di luar rumah (OOH) masih belum pulih sepenuhnya sejak 2020, menyisakan ruang untuk pertumbuhan lebih lanjut. Setelah periode yang membuat OOH turun drastis pada tahun 2020, diikuti oleh lonjakan pasca-lockdown pada tahun 2021, Q1 2022 melihat camilan gurih secara keseluruhan naik 4% dibandingkan dengan dua tahun lalu, tetapi ini sebagian besar berkat kenaikan 7% di -konsumsi rumah sementara OOH tetap turun 3%.
Analis lain mengidentifikasi pola yang sama, dengan pertumbuhan cepat di rumah yang melambat dan hanya pemulihan bertahap dalam OOH. Di Inggris, misalnya, Mintel menemukan bahwa 56% konsumen mengatakan pada 2021 mereka lebih banyak ngemil sejak pandemi. Sementara 88% orang mengatakan mereka telah makan makanan ringan di rumah mereka dalam dua minggu sebelumnya, hanya 44% yang melakukannya di tempat kerja atau tempat belajar, 14% saat bepergian dan 9% di lokasi OOH lainnya.
“Covid-19 telah berdampak negatif pada pasar makanan-untuk-pergi. Namun, saat kita bergerak menuju 'normal berikutnya', makan sambil bergerak akan tumbuh relevansinya sekali lagi,” kata Olivia Placzek, analis riset di Mintel.
Ada konsensus bahwa COVID-19 telah membuat orang Eropa lebih tertarik pada camilan yang lebih baik untuk Anda (BFY). Sekali lagi, riset konsumen Mintel mendukung hal ini, dengan 55% pengemil Jerman mengatakan bahwa mereka kebanyakan mencoba memilih camilan sehat dan 48% menganggap versi yang lebih sehat dari camilan favorit mereka sangat menarik.
“Preferensi konsumen untuk produk label bersih, popularitas camilan berprotein tinggi, dan pola makan nabati mungkin adalah [tren BFY] yang paling berpengaruh akhir-akhir ini. Saat ini, konsumen terus mencari alternatif camilan sehat yang dibuat dengan lebih banyak bahan alami, lebih sedikit bahan buatan, lebih sedikit gula, dan lebih sedikit natrium. Hal ini terutama karena kebanyakan orang memiliki gaya hidup yang lebih menetap selama pandemi dan kesadaran mereka tentang bagaimana berbagai penyakit kronis dapat mengurangi peluang mereka untuk bertahan hidup jika mereka terkena penyakit lain, seperti COVID-19, menyebabkan orang lebih memperhatikan kandungan nutrisi dari makanan mereka,” kata Petar Reshovski, manajer umum dengan analis, Strategi Williams&Marshall.
“Konsumen, tidak hanya di Eropa tetapi di seluruh dunia, beralih dari produk makanan ringan tradisional ke alternatif protein tinggi/rendah gula. Ini terutama terlihat di kalangan generasi muda yang terus-menerus merasa terdesak waktu.”
'Cara orang menggunakan makanan ringan juga berkembang, dengan konsumen yang lebih muda lebih cenderung menggunakan makanan ringan yang lebih sehat sebagai pengganti makanan. “Karena keterbatasan waktu, jajanan berprotein tinggi semakin dipersepsikan sebagai pengganti makanan yang cocok.
Selain itu, batas antara waktu siang menjadi kabur dalam hal kebiasaan makan konsumen, yang beralih dari makanan ukuran penuh ke camilan tengah hari yang lebih sering, ”kata Reshovski.
Ini adalah gambaran yang sama di sebagian besar pasar Eropa, tetapi masih ada beberapa perbedaan antara Timur dan Barat yang mungkin disebabkan oleh keterjangkauan. Jadi camilan organik lebih menonjol di pasar Barat, misalnya.
Laporan Euromonitor baru-baru ini mendukung gagasan bahwa orang Eropa Timur menjadi lebih tertarik pada camilan yang lebih sehat, asalkan daya beli mereka mendukungnya: “Meskipun tren kesadaran kesehatan mungkin tidak berkembang sebaik di wilayah lain di dunia, itu masih mempengaruhi rasa gurih. makanan ringan di Eropa Timur… Di satu sisi, orang mungkin enggan makan beberapa produk, misalnya keripik kentang, karena kandungan lemak dan garamnya yang tinggi, terutama dengan kelebihan berat badan atau obesitas yang mungkin memperburuk efek virus pada orang yang tertular COVID-19. Di sisi lain, ini mungkin membuat mereka memilih produk yang lebih sehat di pasar yang sama, seperti kacang-kacangan dan biji-bijian, keripik sayuran dan pulsa atau popcorn, atau beralih ke beberapa versi baru yang lebih sehat dari produk yang sudah ada yang semakin muncul di pasar, misalnya dengan mengurangi kadar garam atau lemak, dipanggang daripada digoreng selama produksi, atau dibuat menggunakan bahan-bahan alami.”
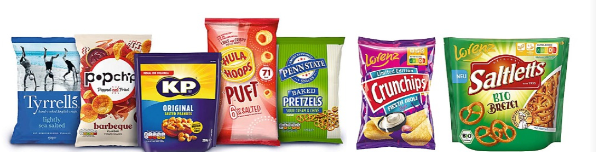
'Atas: KP Snacks memperkirakan bahwa pada saat undang-undang HFSS Inggris diperkenalkan, lebih dari 200 SKU dan seperempat dari portofolionya akan menjadi non-HFSS.
Pada tahun 2028, Lorenz menjadi pembuat makanan ringan Jerman pertama yang menerapkan Nutri-Score pada kemasannya, dimulai dengan pretzel Saltletts, keripik Rohscheiben, dan kacang tanah Erdnusslocken.
Bawah: Pada tahun 2025, Walkers mengatakan setengah penjualan makanan ringannya akan datang dari produk non HFSS atau yang mengandung 100 kalori atau kurang.
Penelitian Griffith menunjukkan bahwa konsumen di seluruh papan bersedia membayar mahal untuk camilan yang lebih sehat, asalkan mereka tidak diharapkan untuk berkompromi dengan rasa. 75% dari mereka yang disurvei mengatakan mereka tertarik pada keripik yang lebih sehat dan 17% akan membayar lebih. Untuk pretzel jumlahnya adalah 66% dan 15%, popcorn menunjukkan, 64% dan 14% dan 63% orang tertarik pada tortilla yang lebih sehat dan 14% akan membayar ekstra. “Pengambilan kunci dari ini adalah bahwa menemukan kombinasi antara kesehatan dan rasa akan mendorong pertumbuhan,” kata Skidmore.
Faktanya, lebih dari 95% konsumen yang disurvei bercita-cita untuk makan sehat sampai batas tertentu, tetapi ngemil BFY memiliki arti yang berbeda bagi orang yang berbeda, dengan fokus yang berubah untuk menyesuaikan dengan perhatian khusus orang. Misalnya, Griffith menemukan bahwa 16% orang mencari camilan untuk mendukung kesehatan mental mereka, 25% menginginkan produk untuk mendukung tujuan pengelolaan berat badan mereka, dan 30% menginginkan peningkatan energi dari camilan mereka.
'Perusahaan juga menemukan variasi antara pasar nasional yang berbeda.
“Konsumen Prancis mencari lemak yang berkurang dan semuanya alami,” kata Skidmore. “Ini semua tentang penghapusan, pengurangan atau penghapusan. Sebaliknya, Spanyol sangat besar dalam hal manfaat tambahan — lebih banyak serat, lebih banyak protein. Ini secara luas sejalan dengan budaya makanan Spanyol. Jerman adalah salah satu yang menarik: Ada kecenderungan yang sangat kuat menuju keberlanjutan di Jerman.”
Kesimpulan lain dari survei Griffith adalah bahwa hampir dua pertiga (64%) konsumen sudah dipandu oleh informasi nutrisi di kemasan saat memilih makanan ringan, sementara proporsi yang lebih tinggi lagi mencari Nutri-Score C atau yang setara. Ini mengarah dengan baik ke pendorong besar lainnya dari pengembangan ~ regulasi BFY.
REGULASI BERGERAK
“Selama dekade terakhir, organisasi dan pemerintah internasional terkemuka telah terlibat dalam pengembangan lingkungan yang lebih sehat dan mendukung langkah-langkah kebijakan untuk mencapai kesehatan yang lebih baik di Eropa. Jadi, tidak mengherankan jika negara-negara di kawasan ini berupaya mengatasi tingginya jumlah lemak, gula, dan garam dalam makanan dan minuman di Eropa,” kata Reshovski.
“Pada awal tahun 2022, Organisasi Kesehatan Dunia mengumumkan peluncuran inisiatif baru yang disebut sebagai Jaringan Pengurangan Gula dan Kalori untuk mempromosikan diet yang lebih sehat di seluruh Wilayah Eropa WHO… Sementara itu, pemerintah Inggris memperkenalkan undang-undang baru untuk membatasi promosi Produk HFSS berdasarkan harga volume dan lokasi, baik online maupun di toko di Inggris.”
Langkah-langkah HFSS diharapkan mulai berlaku pada bulan Oktober, tetapi kekhawatiran atas inflasi di Inggris telah membuat pemerintah menekan tombol jeda untuk saat ini. Meski begitu, momok peningkatan pembatasan telah melihat para pemimpin pasar memulai program intensif NPD dan reformulasi di Inggris.
Di UE, kekhawatiran yang paling mendesak adalah rencana pengenaan label nutrisi dan profil nutrisi front-of-pack (FOP) yang diselaraskan.
“Dalam kerangka Strategi Pertanian untuk Garpu Uni Eropa, Komisi Eropa sekarang juga berencana untuk mengajukan, pada akhir tahun 2022, proposal untuk skema pelabelan nutrisi front-of-pack yang harmonis dan untuk pengaturan profil nutrisi untuk membatasi promosi makanan tinggi garam, gula dan/atau lemak. Pengaturan profil nutrisi dapat menjamin tingkat perlindungan konsumen yang tinggi, karena akan memperkenalkan ambang batas untuk lemak, garam dan gula, di mana produk tidak akan diizinkan untuk menggunakan klaim kesehatan atau nutrisi,” kata Reshovski.
Sekali lagi, ini telah menyebabkan kesibukan pekerjaan pengembangan, kali ini dengan tujuan memberikan produk yang dapat mencapai skor yang baik dalam skema apa pun yang akhirnya diadopsi. Nutri-Score adalah pesaing yang kuat, tetapi menghadapi kritik keras dari beberapa pihak dan penerapannya sama sekali bukan kesimpulan yang pasti.
“Secara keseluruhan, dalam jangka menengah, diharapkan makanan ringan akan terpengaruh oleh penerapan lebih banyak langkah kebijakan yang sekarang sedang dirancang oleh pemerintah di seluruh kawasan,” kata Reshovski.
KISAH KEBERLANJUTAN
Sementara keberlanjutan tidak secara langsung terkait dengan BFY, sikap 'lebih baik bagi saya, lebih baik untuk planet ini' sering kali melihat dua sikap konsumen berjalan seiring, terutama di kalangan konsumen yang lebih muda. Organik adalah contoh yang baik, menurut Placzek: “Makanan organik dipandang lebih sehat dan lebih aman daripada produk konvensional. Setiap kali ada ketakutan makanan atau ketakutan kesehatan, konsumen mencari pencegahan penyakit dan perbaikan gizi. Selain elemen subjektif dari kualitas unggul, konsumen akan memperhatikan dampak produsen organik terhadap lingkungan lokal mereka, ekonomi nasional, dan kesehatan planet ini.”
Di Prancis, 46% pembeli organik membeli produk karena mereka menganggapnya lebih baik untuk lingkungan, sementara 44% pembeli organik di Polandia memilih produk organik karena alasan kesehatan dan 23% penggemar Jerman menyamakan produk organik dengan keamanan pangan yang tinggi, ditemukan Mintel.
“Tren keberlanjutan melintasi keseluruhan dalam ngemil,” tegas Lyons Wyatt. “Di Jerman, mungkin perdagangan yang adil, bebas budak, bebas pekerja anak, asal-usul yang dapat dilacak, atau penanaman pohon yang terkait dengan pembelian. Di Inggris, pertumbuhan nilai produk Fairtrade mengungguli bahan makanan dan kami juga melihat bahwa klaim 100% Bebas Budak juga sedang naik.

atau biodegradable pada tahun 2025.
“Dalam pengemasan, kami melihat peningkatan penggunaan bahan alternatif seperti kompos dan kertas penghalang tinggi.”
PRINSIP KENIKMATAN
Jadi konsumen tertarik pada produk BFY dengan kredensial keberlanjutan, tetapi itu tidak menjawab pertanyaan paling penting: Mengapa orang menggunakan camilan gurih sama sekali? Placzek menyoroti penelitian Mintel yang menunjukkan bahwa alasan paling populer di kalangan konsumen Jerman adalah 'untuk memanjakan diri sendiri', yang dikutip oleh 45% responden. Ini diikuti pada 39% oleh 'untuk memuaskan keinginan' dan 'untuk memuaskan rasa lapar'.
Dengan kata lain, perusahaan tidak boleh melupakan fakta bahwa ngemil pada akhirnya adalah tentang kesenangan. Camilan harus melakukan pengangkatan yang jauh lebih berat untuk menjaga perhatian kita hari ini, 'Skidmore berpendapat: “Kami selalu menggunakan ponsel dan iPad kami menikmati banyak waktu layar. Indera perasa kita memiliki lebih banyak pekerjaan yang harus dilakukan untuk mendapatkan perhatian kita. Hasilnya, rasa yang tajam dan kuat menjadi jauh lebih penting.”
ONLINE DAN CHANNEL
“Belanja online telah mempengaruhi hampir semua segmen FMCG dalam dua tahun terakhir dan saat ini perilaku belanja terus berkembang. Banyak konsumen Eropa secara umum memiliki pengalaman positif dengan pemesanan dan pengiriman bahan makanan online, yang berarti tren ini akan tetap ada,” kata Reshovski.
Untuk kategori produk yang secara tradisional mengandalkan sebagian besar penjualannya pada pembelian impulsif, fakta bahwa konsumen mungkin meninggalkan toko fisik demi toko online dapat menimbulkan kekhawatiran. Namun, Reshovski berpendapat bahwa mengubah saluran tidak terbukti menjadi ancaman yang diantisipasi beberapa orang.
“Dengan meningkatnya adopsi saluran penjualan online, orang Eropa juga telah melakukan lebih banyak pembelian impulsif secara online. Bagi banyak orang, jajanan sudah menjadi makanan pengganti rutin dan cara untuk menyehatkan tubuh, bukan sekadar suguhan yang memanjakan. Jadi, ada beberapa hal yang bisa disimpulkan. Pertama, pembelian impulsif bergeser ke e-commerce dan tidak akan hilang, jadi hari ini hanya menjadi salah satu dari beberapa cara konsumen dapat membeli produk makanan ringan. Kedua, karena gaya hidup generasi muda yang sibuk dan preferensi mereka yang lebih kuat untuk waktu makan yang fleksibel, konsumen tidak mungkin berhenti ngemil,” katanya.
Namun, beberapa pengecer perlu diposisikan lebih baik untuk menanggapi peningkatan permintaan online, yang membutuhkan infrastruktur yang tepat untuk mengimbangi ekspektasi yang berubah. Munculnya Quick Commerce di daerah perkotaan adalah salah satu contohnya.
“Kami melihat kenyamanan yang didefinisikan ulang berkat pergeseran konsumsi di rumah,” kata Lyons Wyatt. “Ada perubahan mutlak dalam cara konsumen mengonsumsi makanan ringan karena mereka melakukan lebih banyak hal di rumah daripada sebelumnya karena model kerja hybrid. Kenyamanan dulu berarti kenyamanan untuk bepergian, tetapi sekarang sebenarnya kenyamanan untuk bepergian dan di rumah.”
“Banyak pengecer tradisional, seperti DIA dan Kaufland, telah menjalin kemitraan komersial dengan perusahaan pengiriman cepat untuk mempercepat layanan dan memperluas daya tarik mereka kepada konsumen yang lebih muda,” kata Reshovski.
Menurut Kantar Worldpanel, penjualan online FMCG menyumbang 7.6% dari semua FMCG di Inggris, 6.2% di Prancis dan hanya 2.4% di Spanyol. Ini menempatkan negara-negara Eropa jauh di belakang rekan-rekan Asia mereka. Di Korea Selatan (20.3%) dan hina (15.2%), pangsanya jauh lebih tinggi.
“Di Spanyol, jaringan supermarket DIA telah mencapai kesepakatan dengan platform pengiriman makanan Uber Eats untuk meluncurkan layanan distribusi baru untuk produk makanan, kebersihan, dan perawatan pribadi. Di Inggris, Sainsbury's menjalin kemitraan dengan Deliveroo, yang memungkinkan pelanggan mengakses ribuan produk dari Sainsbury's dan mengirimkannya dalam waktu sekitar 20 menit.”
Meskipun peralihan ke online dan Q-Commerce ini mungkin menunjukkan arah perjalanan, penting untuk diketahui bahwa itu tetap menjadi bagian yang relatif kecil dari gambaran keseluruhan, seperti yang dijelaskan Euromonitor: “Dengan orang-orang yang terjebak di rumah lebih dari biasanya, e-commerce muncul dengan sendirinya sebagai saluran belanja selama pandemi. Namun, makanan ringan gurih tetap tersedia secara luas di berbagai gerai ritel, dengan konsumen cenderung lebih dari biasanya untuk membeli makanan ringan gurih saat berbelanja bahan makanan, mengingat mereka berusaha meminimalkan perjalanan ke toko yang berbeda karena virus. Ini berarti, meskipun penjualan online mencatat penjualan yang kuat dan pertumbuhan pangsa pada tahun 2020, mereka masih hanya menyumbang 5% dari total nilai ritel regional, dan pangsanya bahkan sedikit tergelincir pada tahun 2021. Saluran e-commerce paling baik dikembangkan di Inggris Raya , tetapi masih hanya menyumbang kurang dari 10% dari keseluruhan penjualan di sini pada tahun 2021.”
Euromonitor jelas bahwa sebagian besar belanja bahan makanan – termasuk makanan ringan – masih berlangsung dalam konteks toko fisik: “Di antara mereka, supermarket, hypermarket, dan tempat diskon menyumbang 68% dari nilai penjualan ritel di wilayah tersebut pada tahun 2021, meningkat menjadi 81% untuk pengecer grosir modern secara keseluruhan. Meskipun pembelian impulsif makanan ringan gurih melalui toko serba ada, pengecer halaman depan dan pengecer kecil independen tetap penting, pembelian makanan ringan semakin dimasukkan dalam perjalanan belanja mingguan di toko-toko besar di seluruh Eropa Barat. Supermarket sendiri menyumbang 72% dari penjualan makanan ringan gurih di Belanda, misalnya.”
TEKANAN INFLASI.
Sejauh ini, sangat positif, tetapi momok inflasi dapat mengganggu rencana terbaik produsen makanan ringan, menurut Lyons Wyatt: “Ini bukan yang pertama dan bukan inflasi terakhir yang akan kita lihat tetapi yang ini sangat berbeda. Tidak pernah ada konvergensi faktor-faktor pendorong inflasi seperti itu sejak depresi besar pada tahun 1920-an. Energi, COVID, berakhirnya dukungan pemerintah, kelangkaan bahan dan kelangkaan komponen, kesenjangan tenaga kerja, biaya pengiriman, gangguan transportasi, kehabisan stok, kenaikan harga komoditas, dan permintaan konsumen yang tidak merata adalah semua faktor yang menyebabkan biaya input yang jauh lebih tinggi.” Dia menambahkan bahwa perang Ukraina juga berdampak besar pada ketersediaan bahan pada umumnya dan produk organik pada khususnya.
Placzek setuju bahwa inflasi akan menjadi berita utama dalam beberapa bulan mendatang: “Meskipun COVID-19 telah menjadi pengaruh dominan pada perilaku konsumen selama dua tahun terakhir, pada tahun 2022, penekanannya akan semakin pada biaya hidup. Pasar yang berbeda menghadapi tantangan mereka sendiri, tetapi harga energi yang tinggi, permintaan konsumen yang kuat dan gangguan rantai pasokan berarti bahwa inflasi adalah masalah global. Kenaikan harga mendorong intensifikasi kebiasaan belanja yang cerdas dan pengawasan yang lebih besar terhadap pola pengeluaran.”
Penelitian Mintel menunjukkan bahwa pada tahun 2021, 41% orang Jerman sudah mengatakan bahwa mereka membuat daftar belanja dan menaatinya dan 36% mengatakan bahwa biaya hidup mendorong mereka untuk menukar produk bermerek dengan label yang setara dengan supermarket sendiri.
“Itu semua berarti bahwa inflasi akan meningkat di Eropa dan juga meningkat di AS. Kami sangat prihatin tidak hanya tentang mendapatkan produk di rak tetapi juga tentang konsumen yang mampu membelinya, ”lanjut Lyons Wyatt.
Dia memperingatkan bahwa produsen perlu mempertimbangkan pro dan kontra dari kenaikan harga dan kapan menerapkannya: “Saya menyadari ada kenaikan biaya besar-besaran hanya untuk pengadaan bahan dan untuk pengemasan dan transportasi, tetapi kami juga harus mempertimbangkannya terhadap semua penjualan yang mungkin Anda hilangkan.”
“Rencanakan intensitas promosi meningkat karena konsumen mencari penawaran. Kami semua mencoba untuk meregangkan dolar kami dan Anda benar-benar ingin menargetkan kelompok setia Anda dan menyelaraskan komunikasi Anda dengan mereka.
Dalam hal inovasi, fokuslah pada inovasi marjin accretive dan manfaat pembangunan ekuitas untuk mendukung harga yang lebih tinggi. Saat inflasi menggigit, tambahkan paket entry-level ke Tange Anda untuk mencegah konsumen harus pergi. Jadi Anda mungkin telah menawarkan nilai yang lebih besar melalui] paket berbagi sebelumnya, sekarang Anda juga membutuhkan paket kecil.”
“Inflasi yang tinggi memaksa orang untuk mengubah kebiasaan belanja mereka di toko kelontong. Karena banyak orang Eropa mengkhawatirkan harga pangan, beberapa hal utama yang diharapkan termasuk penurunan jumlah perjalanan ke toko kelontong, preferensi yang lebih tinggi untuk pilihan yang lebih murah (yang sudah terjadi), termasuk produk berlabel pribadi, dan banyak lagi. menghibur di rumah,” setuju Reshovski.
“Harga komoditas pangan diperkirakan akan terus melonjak sehingga keterjangkauan akan menurun. Jadi, kita bisa mengharapkan penurunan tertentu dalam penjualan beberapa kategori. Permintaan konsumen terhadap jajanan berprotein tinggi dan lebih sehat diperkirakan kurang responsif terhadap kenaikan harga, karena konsumen Eropa, terutama yang berasal dari negara-negara Barat, diharapkan tidak berkompromi dengan makanan sehat. Sebaliknya, keripik kentang dan tortilla, misalnya, lebih mungkin terpengaruh oleh percepatan inflasi.”
Dia juga mencatat bahwa inflasi tidak memukul semua pasar Eropa pada tingkat yang sama – setidaknya sejauh ini. Kenaikan harga pangan di negara-negara seperti Prancis kurang dari 3%, dibandingkan dengan kenaikan lebih dari 10% di beberapa negara Eropa Timur selama kuartal pertama tahun 2022. Ini berarti bahwa konsumen Eropa Timur mungkin jauh lebih sensitif terhadap perubahan harga yang terjadi maju.
Tidak mengherankan, Euromonitor memperkirakan inflasi akan menghadirkan peluang bagi private label: “Meskipun konsumen cenderung mencari merek yang teruji dan tepercaya selama krisis seperti pandemi, private label terus menyumbang seperempat dari penjualan makanan ringan gurih, naik menjadi 38%. dalam kacang-kacangan, biji-bijian dan campuran jejak.”
“Private label umumnya berhasil mengikuti inovasi terbaru di camilan gurih, dengan beberapa pengecer bahkan menawarkan produk private label premium, dan, mengingat tekanan yang diberikan oleh COVID-19 pada pendapatan sekali pakai untuk beberapa rumah tangga, mereka tetap menjadi pilihan populer selama pandemi. Produk label pribadi biasanya cocok dengan varietas bermerek dalam hal kualitas, sementara masih dijual dengan harga satuan yang lebih rendah.”
KEMANA SELANJUTNYA?
Sementara makanan ringan yang gurih tidak dapat menghindari semua tantangan besar dan ketidakpastian yang terbentang di depan untuk bisnis Eropa, peramal masih percaya ada ruang yang signifikan untuk tumbuh.
Angka-angka Kantar menunjukkan alasannya. Bahkan di Inggris, yang merupakan pasar terbesar di Eropa untuk makanan ringan gurih, mereka masih menempati hanya 6% dari total 'bagian perut'. Proporsi ini bervariasi menurut usia, memuncak pada 8.8% di antara anak berusia 10-15 tahun dan secara bertahap turun kembali ke 4.8% di antara mereka yang berusia 55-64 dan hanya 3.6% untuk di atas 65 tahun.
Jika rekor masa lalu industri adalah sesuatu untuk dinilai, tampaknya merupakan taruhan yang bagus bahwa bahkan angin sakal geopolitik saat ini harus menempuh beberapa cara untuk menjatuhkan industri makanan ringan yang gurih itu.